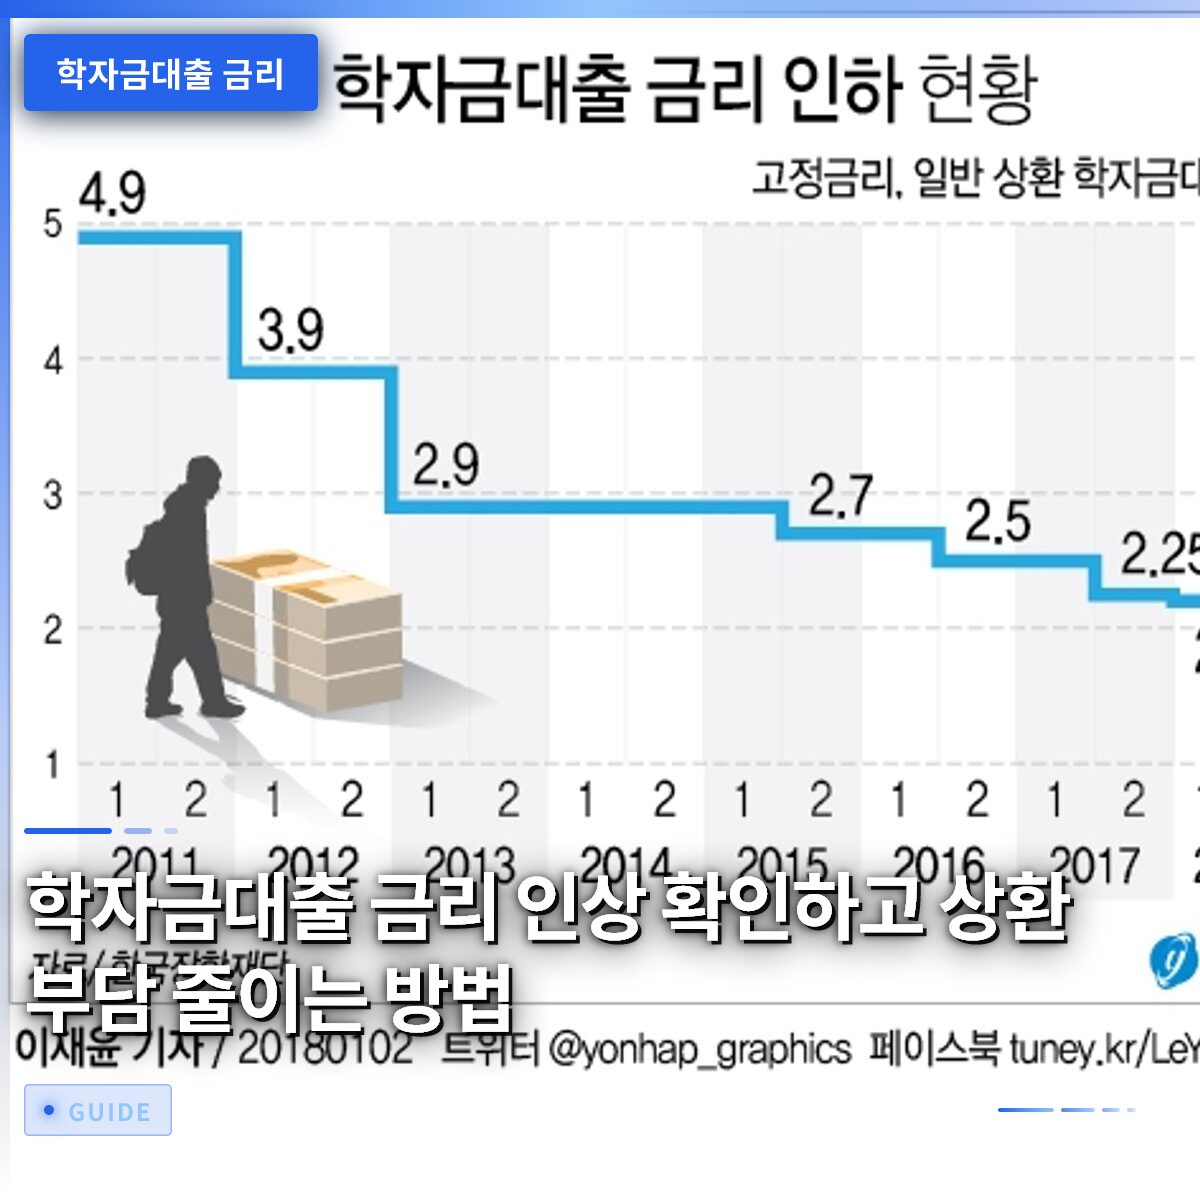
학자금대출 금리는 대출 시점의 한국장학재단 기준과 상환 방식에 따라 다르게 적용됩니다. 최근 시장 금리가 오르면서 매달 빠져나가는 이자 액수가 늘어나 사회초년생의 숨통을 조이고 있습니다. 정확한 이율 구조를 파악하고 본인에게 맞는 상환 전략을 세워야 가계 수지를 맞출 수 있습니다.
학자금대출 금리 인상 확인하고 상환 부담 줄이는 방법

1. 취업 후 상환과 일반 상환의 차이점은 무엇인가요?
취업 후 상환 학자금대출은 소득이 일정 기준을 넘기 전까지 상환이 유예됩니다. 반면 일반 상환 방식은 거치 기간이 끝나면 곧바로 원리금 분할 상환이 시작됩니다. 본인의 소득 발생 시점에 맞춰 어떤 제도를 이용했는지 확인하는 작업이 필수입니다.
2. 생활안정자금 대출 이자 조건은 어떻게 되나요?
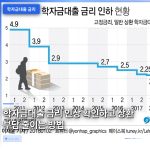
대학생 생활안정자금 대출은 보통 연 3퍼센트 수준의 이율로 실행됩니다. 24개월 이상 성실하게 납부하면 이율이 연 2퍼센트로 내려가고 취약계층은 연 2.5퍼센트 우대를 받습니다. 매달 성실하게 이자를 내는 습관만으로도 장기적인 지출을 크게 아낄 수 있습니다.
3. 시장 금리 상승이 내 이자에 미치는 영향은 무엇인가요?
미국 국채금리와 글로벌 채권시장 변동으로 인해 주택담보대출뿐만 아니라 각종 시장 이율이 함께 오르는 추세입니다. 고정 이율이 아닌 변동형 구조라면 재산정 주기에 따라 매달 내야 하는 비용이 늘어날 수 있습니다. 금융시장 지표가 흔들릴 때마다 본인의 대출 조건표를 주기적으로 확인하는 이유입니다.
4. 첫 월급 수령자가 꼭 확인해야 할 대출 관리 요령은 무엇인가요?
첫 월급을 받기 전부터 통장 쪼개기를 통해 고정비와 이자 나가는 계좌를 철저하게 분리해야 합니다. 자취 비용이나 학자금 상환 금액이 수입에서 차지하는 비중을 미리 계산해 두지 않으면 연체 위험이 생깁니다. 금융거래 내역이 부족한 사회초년생일수록 신용점수와 이자율 변동에 민감하게 반응해야 합니다.
자주 묻는 질문
🔗 함께 읽으면 좋은 글: 2026년 전세자금대출 조건 완벽 정리: 한도와 금리 기준