NEW
고용보험 실업급여와 육아휴직 급여 총정리 및 신청 방법
📅 2026년 09월 18일
고용보험은 직장인이 실직이나 휴직 등 예상치 못한 위기를 맞이했을 때 생계를 유지하고 재취업을 준비할 수 있도록 돕는 든든한 사회 안전망입니다. 최근 들어 단기 육아휴직 제도가 도입되고 육아기 근로시간 단축 급여 상한액이 인상되는 등 제도의 변화가 많아 꼼꼼한 확인이 필요합니다. 며칠...
자세히 보기 ➔
NEW
국민연금 가입기간 10년 미만이라면? 반환일시금과 추납 신청 조건 총정리
📅 2026년 09월 18일
국민연금 가입기간이 10년에 미치지 못해 은퇴 이후 연금을 받지 못할까 봐 걱정하는 분들이라면 지금 바로 미납 기간을 확인하고 추납이나 반환일시금 제도를 꼼꼼하게 따져봐야 합니다. 서울에 거주하는 김 씨는 시가 12억 원짜리 아파트를 가지고 있으면서도 통장에 매달 들어오는 돈은 국민연금 50만...
자세히 보기 ➔
NEW
2026년 4대보험 부담금 계산과 직원 고용 시 꼭 알아야 할 필수 지침
📅 2026년 09월 18일
직원을 한 명 고용할 때 월급 외에도 사장님이 실제로 부담해야 하는 비용은 생각보다 훨씬 많으며, 철저한 사전 준비가 필수입니다. 흔히 월급이 삼백만 원인 직원을 뽑으면 그 금액만 나가겠지 생각하기 쉽지만, 국민연금이나 건강보험 같은 항목들이 더해지면 실제 나가는 돈은 월 삼백오십만...
자세히 보기 ➔
NEW
개인연금 준비하는 법, 은퇴 후 노후 자금 마련의 모든 것
📅 2026년 09월 18일
안정적인 노후를 보내기 위해서는 공적연금에만 의존하지 말고 지금 당장 개인연금을 시작해야 합니다. 은퇴 시기와 연금 수령 시기 사이에 발생하는 소득 공백을 메우려면 미리 준비하는 것이 가장 확실한 방법이기 때문입니다. 주변에서 은퇴 후 생활비 부족으로 고민하는 모습을 보면서 나만의 확실한 자금...
자세히 보기 ➔
NEW
연금저축펀드 세액공제와 상장지수펀드 투자로 완벽한 노후 준비하기
📅 2026년 09월 18일
연금저축펀드는 매년 연말정산에서 세액공제 혜택을 챙기면서 동시에 직접 상장지수펀드나 주식형 상품을 골라 투자할 수 있는 가장 확실한 노후 준비 수단입니다. 주변에서 매달 월급에서 꼬박꼬박 세금을 떼이면서 한숨 쉬는 직장인 친구를 본 적이 있을 것입니다. 그 친구가 연금저축계좌에 매년 일정 금액을...
자세히 보기 ➔

NEW
IRP퇴직연금 세액공제 한도와 수익률 높이는 실전 운용 방법
📅 2026년 09월 18일
개인형퇴직연금 IRP 계좌는 연간 납입금에 대한 파격적인 세액공제 혜택과 다양한 투자형 자산 운용을 동시에 챙길 수 있는 필수 노후 준비 수단입니다. 직장인 김 씨는 작년에 IRP 계좌에 자금을 추가로 납입한 덕분에 연말정산에서 세금을 크게 환급받고 무릎을 쳤습니다. 과거에는 단순히 원리금...
자세히 보기 ➔
NEW
청년희망적금 만기 이후 대처법과 청년미래적금 갈아타기 총정리
📅 2026년 09월 17일
청년희망적금 만기를 맞이한 분들이라면 손에 쥐어진 목돈을 어떻게 불려야 할지 깊은 고민에 빠지게 됩니다. 예전에는 정부 지원이 든든한 적금 하나로 버틸 수 있었지만, 지금은 새로운 정책 상품으로 눈을 돌려야 할 시점입니다. 실제로 직장인 김 모 씨는 만기금을 수령하고 적당한 투자처를...
자세히 보기 ➔
NEW
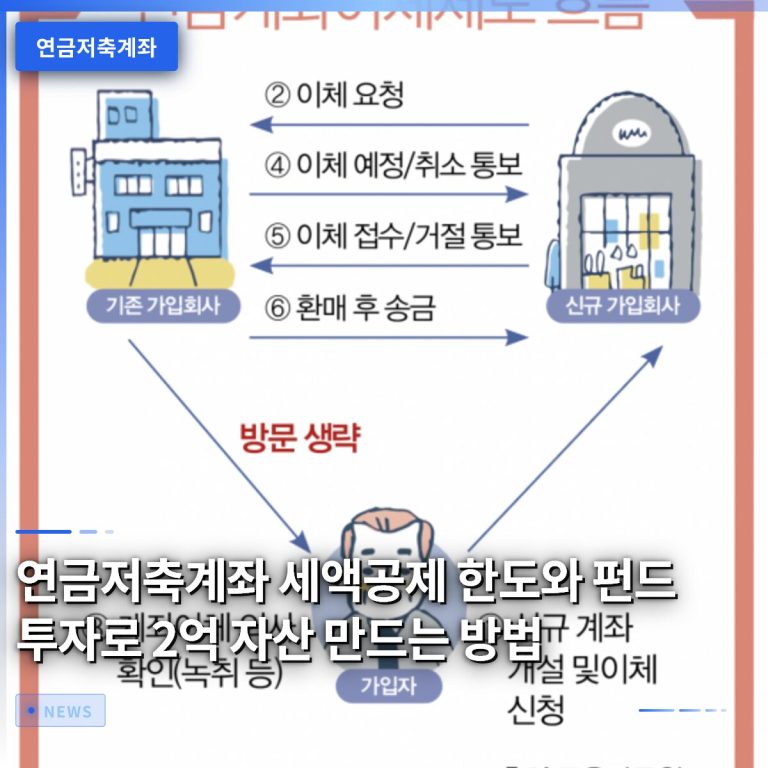
연금저축계좌 세액공제 한도와 펀드 투자로 2억 자산 만드는 방법
📅 2026년 09월 17일
연금저축계좌를 활용하면 매년 연말정산에서 수십만 원에서 수백만 원에 달하는 세금을 돌려받으면서 동시에 든든한 노후 자산을 쌓을 수 있습니다. 실제로 30대 초반에 재테크를 시작해 2억 원의 자산을 모은 한 투자자는 연금저축펀드와 개인형 퇴직연금을 합쳐 연간 900만 원의 세액공제 한도를 꽉 채우고...
자세히 보기 ➔
NEW
2026년 개편된 연금보험 요율과 노후 대비 자산 관리 전략 총정리
📅 2026년 09월 17일
2026년 올해부터 국민연금 보험료율이 1998년 이후 무려 28년 만에 처음으로 인상되면서 직장인과 사업자들의 매달 월급 명세서에 찍히는 공제액이 완전히 달라졌습니다. 작년과 똑같은 월급을 받더라도 손에 쥐는 실수령액이 줄어들다 보니, 많은 분들이 체감하는 경제적 부담이 한층 더 무거워진 것이 사실입니다. 기초연금의...
자세히 보기 ➔
NEW
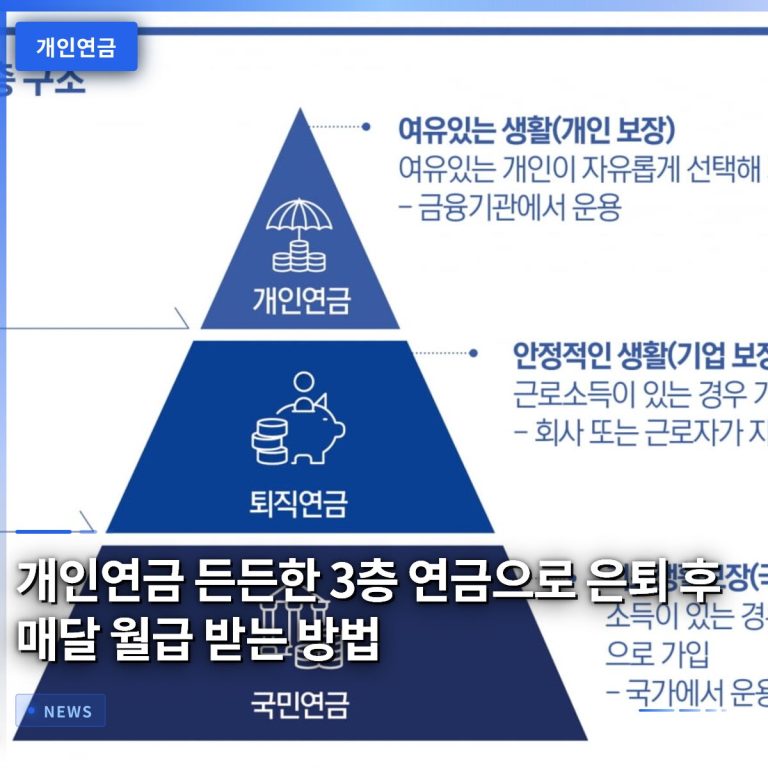
개인연금 든든한 3층 연금으로 은퇴 후 매달 월급 받는 방법
📅 2026년 09월 17일
개인연금을 포함한 3층 연금 제도를 미리 준비해야만 은퇴 이후의 경제적 안정을 온전히 보장받을 수 있습니다. 많은 사람들이 결혼이나 주거 마련 같은 당장의 재무 고민에 밀려 노후 준비를 후순위로 미루다가 나중에 크게 후회하곤 합니다. 실제로 통장에 목돈이 없더라도 국민연금과 퇴직연금 그리고...
자세히 보기 ➔