소상공인 정책자금 대출은 경영 위기를 겪는 사업자를 위한 정부 지원책이지만, 실제 현장에서는 까다로운 심사와 기존 부채 부담으로 집행률이 20퍼센트대에 머물고 있다. 최근 유통업계 연쇄 여파로 영업 기반이 흔들리는 입점·납품 업체들을 위해 1400억 원 규모의 전용 자금이 마련되었다. 오늘 날짜 기준 기관별 지원 조건과 거부감을 줄이고 자금을 확보하는 실질적인 요령을 짚어본다.
소상공인 정책자금 대출 조건, 1400억 지원금 신청 방법

1. 어떤 기관에서 1400억 원을 지원하나요?
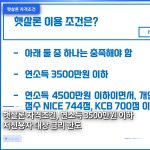
정부는 경영난에 빠진 협력 업체를 돕기 위해 총 1400억 원의 전용 정책자금을 세 개 기관에 나누어 배정했다. 중소벤처기업진흥공단이 400억 원, 기술보증기금이 500억 원, 소상공인시장진흥공단이 500억 원을 각각 거출해 집행하고 있다. 기관별로 심사 기준과 보증 방식이 다르므로 본인의 사업자 업태와 신용도에 맞는 곳을 먼저 골라야 한다.
2. 추가 대출이 부담스러운데 운영자금으로 충분한가요?
거래처가 흔들려 매출이 급감한 사업장은 단순한 운영자금 대출만으로는 당장 버티기 어렵다는 현장 목소리가 높다. 이미 진 빚이 많은 상태에서 빚으로 빚을 갚는 구조가 되기 쉽기 때문이다. 정부 지원금이라도 원리금 상환 부담이 생기므로 예상 매출액과 고정 지출을 꼼꼼하게 따져보고 신청해야 한다.
3. 신청할 때 가장 주의해야 할 함정은 무엇인가요?
서류상 요건을 갖췄더라도 기존 부채 과다나 연체 이력이 있으면 심사 단계에서 바로 탈락한다. 매출 감소 증빙 자료와 피해 사실을 객관적으로 입증하지 못하면 지원 금액이 대폭 깎이거나 거절당하기 쉽다.
자주 묻는 질문
지원 대상에 해당되는지 어떻게 확인하나요?
홈플러스 등 특정 유통사 입점 및 납품 피해를 입은 중소기업과 소상공인이 우선 대상이다. 각 지원 기관 공식 홈페이지에서 구체적인 업종 코드를 조회해 볼 수 있다.
세 기관 중 어디에 신청하는 것이 유리한가요?
기술력이 있다면 기술보증기금을, 일반 소매나 전통 업종이라면 소상공인시장진흥공단을 선택하는 것이 일반적이다. 중복 신청은 제한될 수 있으므로 사전 상담이 필수다.
금리와 한도는 대략 어느 정도인가요?
시중 은행보다 유리한 정책 금리가 적용되나 개인의 신용 점수와 재무 상태에 따라 차등 적용된다. 정확한 한도는 개별 심사 후에 확정된다.
마감일이 따로 정해져 있나요?
예산이 소진될 때까지 접수하는 구조이나 집행 상황에 따라 조기 마감될 수 있다. 서류를 미리 준비해 빠르게 접수하는 편이 안전하다.
🔗 함께 읽으면 좋은 글: 신한은행 부산 소상공인 1%대 저리대출 최대 3천만 원 지원 신청 방법